
Bài tập định khoản kế toán là nền tảng giúp người học nắm vững nguyên lý hạch toán. Bài viết này của Liên Việt tổng hợp đầy đủ phân loại nghiệp vụ và quy trình giải bài tập chi tiết. Người đọc có thể tham khảo nội dung dưới đây để củng cố kiến thức và tải bộ bài tập có lời giải hoàn toàn miễn phí.
Thông tin tổng quan về bài tập định khoản kế toán
Kế toán đại cương là môn học cơ sở ngành bắt buộc đối với sinh viên thuộc khối ngành Kinh tế, Tài chính và Quản trị kinh doanh. Môn học cung cấp hệ thống lý thuyết nền tảng về tài khoản, chứng từ, phương pháp ghi sổ kép và các nguyên tắc hạch toán tài chính trong doanh nghiệp.
Hệ thống bài tập định khoản kế toán đóng vai trò cốt lõi trong chương trình học. Nội dung giúp người đọc rèn luyện tư duy phân tích các nghiệp vụ kinh tế. Các dạng bài tập thường bao quát trọn vẹn chu kỳ kế toán, từ khâu thu chi tiền, mua bán hàng hóa đến xác định kết quả kinh doanh cuối kỳ.
Phân loại/Hướng dẫn giải bài tập định khoản kế toán
Dưới đây là hệ thống 9 nhóm nghiệp vụ trọng tâm và quy trình xử lý bài tập định khoản kế toán do Liên Việt tổng hợp. Nội dung này giúp người học dễ dàng tra cứu kiến thức, nắm vững phương pháp hạch toán và ôn luyện hiệu quả.
9 nhóm bài tập định khoản kế toán sinh viên cần nhớ
Cùng tham khảo 9 nhóm nghiệp vụ kế toán cơ bản xuất hiện xuyên suốt trong các đề thi:
| STT | Nhóm nghiệp vụ | Nội dung | Tài khoản thường dùng |
| 1 | Tiền & Các khoản phải thu | Thu/chi tiền mặt, tiền gửi ngân hàng, thu nợ khách hàng, ứng trước | TK 111, 112, 131, 138, 141 |
| 2 | Hàng tồn kho & Vật tư | Mua, nhập/xuất kho nguyên vật liệu, công cụ dụng cụ, hàng hóa | TK 151, 152, 153, 156, 133 |
| 3 | Tài sản cố định (TSCĐ) | Mua sắm, đầu tư, trích khấu hao, sửa chữa, thanh lý/nhượng bán TSCĐ | TK 211, 213, 214, 241, 811, 711 |
| 4 | Tiền lương & Khoản trích theo lương | Tính lương phải trả, trích BHXH, BHYT, BHTN, Kinh phí công đoàn | TK 334, 338 (3382, 3383, 3384, 3386) |
| 5 | Chi phí sản xuất & Giá thành | Tập hợp chi phí NVL, nhân công trực tiếp, chi phí SXC, tính giá thành | TK 621, 622, 627, 154 |
| 6 | Bán hàng & Xác định KQKD | Ghi nhận doanh thu, giá vốn, chi phí bán hàng, chi phí QLDN, xác định lãi/lỗ | TK 511, 632, 641, 642, 911 |
| 7 | Nợ phải trả & Nguồn vốn | Vay và nợ thuê tài chính, trả nợ người bán, tăng/giảm vốn góp chủ sở hữu | TK 331, 341, 411, 421 |
| 8 | Đầu tư tài chính | Đầu tư chứng khoán, góp vốn vào công ty con, liên doanh, liên kết | TK 121, 221, 222, 228, 515, 635 |
| 9 | Cuối kỳ & Khóa sổ | Bút toán phân bổ chi phí trả trước, kiểm kê, kết chuyển doanh thu, chi phí | TK 242, 511, 632, 641, 642, 911 |
Bảng phân loại bài tập định khoản kế toán theo mảng nghiệp vụ
Hướng dẫn giải nhanh bài tập định khoản kế toán
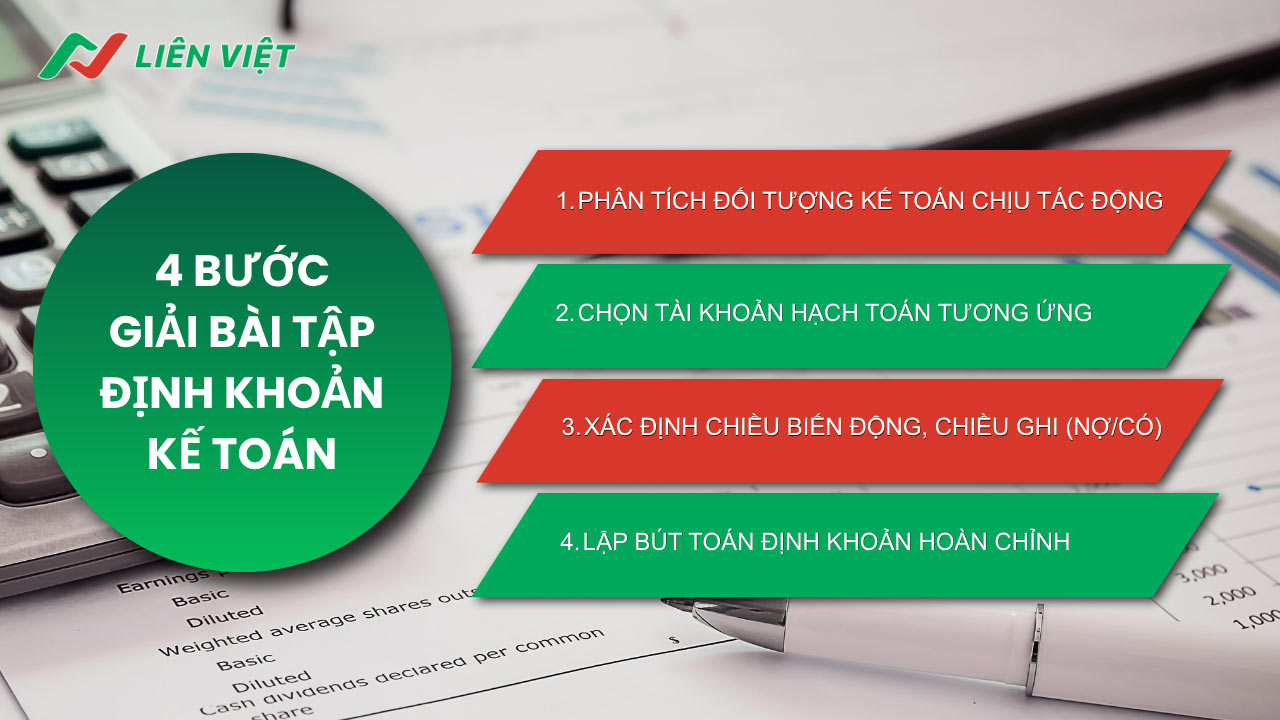
Việc tuân thủ đúng quy trình 4 bước sau đây sẽ giúp người học định khoản chính xác và hạn chế tối đa sai sót khi làm bài. Đây là kỹ năng nền tảng quan trọng trước khi đi sâu vào nắm vững các nguyên tắc hạch toán chi tiết.
- Bước 1 – Phân tích đối tượng kế toán chịu tác động: Mỗi giao dịch kinh tế luôn làm biến động ít nhất hai đối tượng kế toán (như Tiền mặt, Nguyên vật liệu, Phải trả người bán,…). Bạn cần chỉ ra chính xác các đối tượng đang thay đổi giá trị.
- Bước 2 – Chọn tài khoản hạch toán tương ứng: Căn cứ vào Hệ thống tài khoản kế toán đang áp dụng, xác định đúng mã tài khoản phản ảnh cho từng đối tượng đã tìm thấy ở Bước 1.
- Bước 3 – Xác định chiều biến động và chiều ghi (Nợ/Có): Tùy thuộc vào kết cấu của từng nhóm tài khoản (Tài sản, Nguồn vốn, Doanh thu hay Chi phí) để quyết định ghi vào bên Nợ hay bên Có theo nguyên tắc ghi sổ kép.
- Bước 4 – Lập bút toán định khoản hoàn chỉnh: Trình bày quy tắc ghi chép theo chuẩn mực (Liệt kê các tài khoản ghi Nợ trước, các tài khoản ghi Có sau và dóng hàng lùi vào). Đảm bảo tổng số tiền bên Nợ luôn bằng tổng số tiền bên Có.
Nguyên tắc hạch toán
Mọi bút toán ghi sổ đều phải tuân thủ nghiêm ngặt các phương trình cân đối và quan hệ đối ứng tài khoản cơ bản.
1. Nguyên tắc cốt lõi:
|
Tài sản = Nợ phải trả + Vốn chủ sở hữu (hoặc Tài sản = Nguồn vốn) |
2. Quan hệ đối ứng trong Kế toán
| STT | Nội dung | Ví dụ |
| 1 | Tăng tài sản này => giảm tài sản khác | Rút tiền gửi ngân hàng (TK 112 giảm) về nhập quỹ tiền mặt (TK 111 tăng) |
| 2 | Tăng nguồn vốn này => giảm nguồn vốn khác | Vay ngắn hạn ngân hàng (TK 341 tăng) để trả nợ người bán (TK 331 giảm) |
| 3 | Tăng tài sản => tăng nguồn vốn | Mua nguyên vật liệu (TK 152 tăng) chưa trả tiền người bán (TK 331 tăng) |
| 4 | Giảm tài sản => giảm nguồn vốn | Dùng tiền gửi ngân hàng (TK 112 giảm) để nộp thuế cho Nhà nước (TK 333 giảm) |
Việc nắm chắc các phương trình cân đối và quan hệ đối ứng là chìa khóa để hạch toán chính xác mọi nghiệp vụ. Đây chính là nền tảng cốt lõi giúp người học không bị nhầm lẫn khi giải bài tập định khoản kế toán.
[TẢI NGAY] Tổng hợp bài tập định khoản kế toán kèm lời giải
Nhằm hỗ trợ quá trình tự học, Liên Việt cung cấp bộ bài tập định khoản kế toán chọn lọc. Danh mục bao gồm các bài tập mẫu, hướng dẫn giải chi tiết theo các chủ đề kiến thức trọng yếu. Người học tham khảo và tải về tài liệu miễn phí theo liên kết dưới đây:
Lưu ý: Hệ thống tài liệu được tổng hợp từ nhiều nguồn, nhằm hỗ trợ nhu cầu học tập/tra cứu miễn phí cho sinh viên. Liên Việt không chịu trách nhiệm về bản quyền và nội dung các file bài tập định khoản kế toán. Khuyến khích sinh viên ôn tập dưới sự hướng dẫn, góp ý từ giảng viên chuyên ngành.
Việc thực hành bài tập định khoản kế toán thường xuyên giúp người học thành thạo kỹ năng hạch toán nghiệp vụ. Liên Việt hy vọng tài liệu này sẽ hỗ trợ đắc lực cho quá trình học tập và công việc thực tế. Bộ bài tập định khoản kế toán kèm lời giải chi tiết đã sẵn sàng để người học tải về và luyện tập ngay hôm nay.