
Thực hành bài tập định khoản nguyên lý kế toán là bước nền tảng giúp bạn làm chủ môn học và nghiệp vụ thực tế. Nhằm hỗ trợ người học ghi sổ thành thạo, Liên Việt đã tổng hợp 9 dạng bài tập trọng tâm kèm lời giải chi tiết. Đây là bộ tài liệu bài bản giúp bạn chủ động ôn luyện và nâng cao kỹ năng.
Thông tin tổng quan về bài tập định khoản nguyên lý kế toán
Bài tập định khoản nguyên lý kế toán là nội dung cơ bản trong chương trình Tài chính – Kế toán. Hệ thống bài tập do Liên Việt tổng hợp bao phủ toàn bộ sự vận động của tài sản và nguồn vốn. Việc luyện tập giúp người học nhanh chóng hạch toán chuẩn xác các giao dịch thực tế.
- Lĩnh vực áp dụng: Kế toán doanh nghiệp sản xuất, thương mại, dịch vụ và xuất nhập khẩu.
- Đối tượng sử dụng: Sinh viên ngành Kế toán – Kiểm toán, Tài chính – Ngân hàng, người học văn bằng 2 hoặc người mới bắt đầu học nghề kế toán.
- Nội dung sơ lược: Hướng dẫn phân tích nghiệp vụ kinh tế phát sinh, xác định tài khoản đối ứng, áp dụng quy tắc Nợ/Có và định khoản chi tiết cho các phần hành kế toán.
- Cấu trúc bài tập: Gồm các câu hỏi lý thuyết phân tích nghiệp vụ, các bài tập định khoản độc lập theo phần hành và các bài tập tổng hợp lên bảng cân đối tài khoản/kế toán.
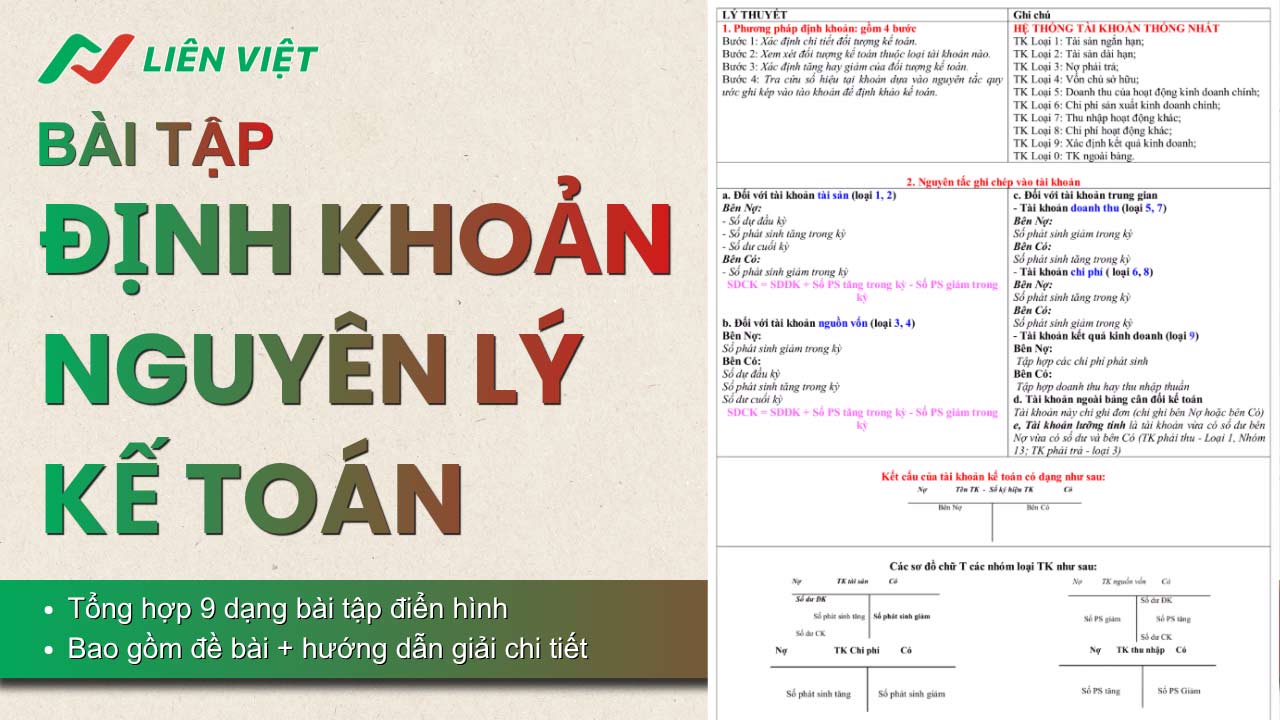
Giới thiệu 9 dạng bài tập định khoản nguyên lý kế toán trọng tâm
Dưới đây là tổng hợp 9 dạng bài tập định khoản nguyên lý kế toán cơ bản và nâng cao mà bạn thường xuyên gặp phải. Cùng Liên Việt tìm hiểu chi tiết nội dung và các tài khoản sử dụng cho từng dạng bài ngay sau đây:
Dạng 1: Bài tập định khoản kế toán tiền và các khoản phải thu (trang 1)
Nội dung xoay quanh các giao dịch thu chi tiền mặt, tiền gửi ngân hàng hoặc tiền đang chuyển. Để giải quyết các bài tập này, người học cần nắm chắc cách theo dõi công nợ khách hàng, khoản tạm ứng và phải thu khác. Một số tài khoản sử dụng gồm TK 111, TK 112, TK 113, TK 131, TK 141 và TK 138.
Dạng 2: Bài tập định khoản kế toán hàng tồn kho (trang 11)
Dạng bài yêu cầu hạch toán chi tiết các nghiệp vụ nhập – xuất kho vật tư, công cụ và thành phẩm. Các phương pháp kê khai thường xuyên kết hợp tính giá xuất kho (FIFO, bình quân gia quyền) được áp dụng phổ biến. Nhóm tài khoản trọng tâm gồm TK 151, TK 152, TK 153, TK 156, TK 157 và TK 621.
Dạng 3: Bài tập kế toán thuế GTGT (trang 22)
Khi làm dạng bài này, yêu cầu quan trọng nhất là xác định đúng giá tính thuế, thuế suất và nghĩa vụ thuế của doanh nghiệp. Bạn sẽ thực hành ghi nhận thuế GTGT đầu vào được khấu trừ cũng như thuế GTGT đầu ra phát sinh. Hai tài khoản xuất hiện xuyên suốt là TK 133 và TK 333 (chi tiết TK 3331).
Dạng 4: Bài tập kế toán thuế xuất nhập khẩu (trang 27)
Nội dung tập trung vào nghiệp vụ thương mại quốc tế, dạng bài này đòi hỏi khả năng tính toán chuẩn xác thuế xuất khẩu theo giá FOB hay thuế nhập khẩu theo giá CIF. Các khoản chi phí vận tải, bảo hiểm đi kèm cũng cần hạch toán đúng vào nguyên giá. Các tài khoản liên quan gồm TK 3333, TK 152, TK 156.
Dạng 5: Bài tập kế toán thuế tiêu thụ đặc biệt (trang 35)
Đối với các mặt hàng hoặc dịch vụ chịu thuế đặc thù, người học cần tính đúng giá tính thuế trước khi ghi nhận doanh thu hay giá vốn. Bài tập bao gồm thao tác khấu trừ thuế TTĐB của nguyên liệu đầu vào tương ứng. Nhóm tài khoản hay sử dụng gồm TK 3332 cùng các tài khoản chi phí, doanh thu.
Dạng 6: Bài tập kế toán doanh thu, chi phí và xác định kết quả kinh doanh (trang 44)
Đây là phần bài tập định khoản nguyên lý kế toán then chốt ở thời điểm cuối kỳ kế toán. Nhiệm vụ chính là kết chuyển doanh thu, các khoản giảm trừ, giá vốn và chi phí quản lý về tài khoản trung gian nhằm xác định lãi lỗ. Kế toán cần sử dụng chuỗi TK 511, TK 521, TK 632, TK 911, TK 421…
Dạng 7: Bài tập định khoản kế toán nợ phải trả (trang 63)
Nhóm bài tập này phản ánh đầy đủ các nghĩa vụ tài chính mà doanh nghiệp phải thanh toán cho bên thứ ba. Nội dung bao gồm nợ nhà cung cấp, chi phí lương, bảo hiểm xã hội của người lao động và thuế nộp ngân sách. Các tài khoản hạch toán phổ biến gồm TK 331, TK 334, TK 335, TK 338 và TK 333.
Dạng 8: Bài tập kế toán các khoản đầu tư tài chính (trang 73)
Bài tập mở rộng sang lĩnh vực hạch toán dòng vốn đầu tư như mua bán cổ phiếu, trái phiếu hoặc góp vốn liên doanh. Ngoài việc ghi nhận cổ tức và tiền lãi định kỳ, người học còn thực hành trích lập dự phòng rủi ro. Các tài khoản thường gặp bao gồm TK 121, TK 128, TK 221, TK 222, TK 228 và TK 229.
Dạng 9: Bài tập định khoản kế toán tài sản cố định (trang 82)
Dạng bài này bao quát trọn vẹn vòng đời tài sản từ lúc hình thành, trích khấu hao hàng tháng đến khi sửa chữa hay thanh lý. Việc nắm vững biến động nguyên giá và giá trị hao mòn là cốt lõi để hạch toán đúng. Nhóm tài khoản sử dụng gồm TK 211, TK 213, TK 214, TK 241, TK 711 và TK 811.
[TẢI NGAY] Tổng hợp bài tập định khoản nguyên lý kế toán – kèm đáp án
Dưới đây là tổng hợp các bài tập định khoản nguyên lý kế toán do Liên Việt sưu tầm. Bộ tài liệu đi kèm lời giải chi tiết giúp bạn tự học và kiểm tra kiến thức hiệu quả:
Danh mục tài liệu ôn luyện, bài tập định khoản nguyên lý kế toán xem thêm:
- Tài liệu 1: Bài tập định khoản kế toán có lời giải mới nhất 2026 [XEM NGAY]
- Tài liệu 2: Bài Tập định khoản kế toán – phân tích nghiệp vụ & lên bảng cân đối kế toán [XEM NGAY]
- Tài liệu 3: Bài tập tổng hợp nguyên lý kế toán kèm đáp án chi tiết [XEM NGAY]
Lưu ý: Các tập tài liệu được tổng hợp từ nhiều nguồn, phục vụ nhu cầu học tập/tra cứu phi thương mại. Liên Việt không chịu trách nhiệm về bản quyền nội dung bài tập định khoản nguyên lý kế toán. Trong quá trình tham khảo, khuyến khích sinh viên ôn luyện dưới sự hướng dẫn từ giảng viên bộ môn.
Rèn luyện bài tập định khoản nguyên lý kế toán là bước đệm vững chắc cho tư duy xử lý tài chính chuyên nghiệp. Trọn bộ bài tập kèm lời giải chi tiết do Liên Việt tổng hợp đã sẵn sàng để bạn thực hành. Chúc bạn ôn tập hiệu quả, vững vàng kiến thức và sớm đạt được mục tiêu nghề nghiệp!