
Bài tập lập bảng cân đối kế toán (CĐKT) là nghiệp vụ cốt lõi mà tất cả sinh viên Kế toán phải thành thạo. Thấu hiểu điều đó, Liên Việt đã tổng hợp bộ bài tập lập bảng CĐKT từ cơ bản đến nâng cao kèm đáp án chi tiết. Bộ tài liệu sẽ giúp bạn rèn luyện kỹ năng xử lý số liệu và tự tin trong thực hành nghiệp vụ.
Thông tin tổng quan về bài tập lập bảng cân đối kế toán
Bảng cân đối kế toán là báo cáo tài chính tổng hợp phản ánh toàn bộ tài sản và nguồn vốn. Báo cáo ghi nhận tình hình tài chính của doanh nghiệp tại một thời điểm nhất định. Nội dung bảng luôn đảm bảo nguyên tắc cân đối giữa Tổng tài sản và Tổng nguồn vốn.
Thành thạo bài tập lập bảng cân đối kế toán giúp sinh viên định hình tư duy tài chính vững chắc. Các dạng bài đòi hỏi tính chính xác tuyệt đối trong phân loại tài khoản và tính toán. Độ khó của bài tập sẽ tăng dần khi xuất hiện các giao dịch phức tạp.
Nguyên tắc lập, trình bày bảng cân đối kế toán
Khi xử lý bài tập lập bảng cân đối kế toán, sinh viên cần tuân thủ các quy định cốt lõi sau:
- Nguyên tắc 1: Quá trình lập báo cáo phải đáp ứng đầy đủ các chuẩn mực kế toán hiện hành. Đơn vị bắt buộc phải tách biệt toàn bộ TÀI SẢN cùng NỢ PHẢI TRẢ thành hai nhóm NGẮN HẠN và DÀI HẠN (tham khảo bảng chú thích).
- Nguyên tắc 2: Đối với mô hình doanh nghiệp có công ty con hoặc đơn vị phụ thuộc hạch toán độc lập, phải xây dựng bảng cân đối kế toán hợp nhất. Báo cáo được hoàn thiện bằng cách hợp nhất số liệu tương ứng và triệt tiêu toàn bộ các khoản mục phát sinh nội bộ.
- Nguyên tắc 3: Doanh nghiệp được phép loại bỏ các chỉ tiêu không phát sinh số dư ra khỏi báo cáo. Khi đó, người lập bảng sẽ re-index (đánh lại số thứ tự) các dòng để đảm bảo tính liên tục và thẩm mỹ cho văn bản.
Ghi chú phân loại Tài sản và Nợ phải trả:
| Loại chỉ tiêu | Điều kiện phân loại |
| Ngắn hạn | Thu hồi hoặc thanh toán xong trong vòng 1 chu kỳ kinh doanh (thông thường là 12 tháng). |
| Dài hạn | Thời gian thu hồi hoặc nghĩa vụ thanh toán kéo dài trên 1 chu kỳ kinh doanh. |
| Trường hợp đặc thù | Nếu không xác định được chu kỳ kinh doanh, xếp thứ tự Tài sản và Nợ theo độ thanh khoản giảm dần. |
Tham khảo chi tiết nguyên tắc lập, trình bày bảng cân đối kế toán tại Điều 20 Thông tư 99/2025/TT-BTC.
Quy trình làm bài tập bảng cân đối kế toán
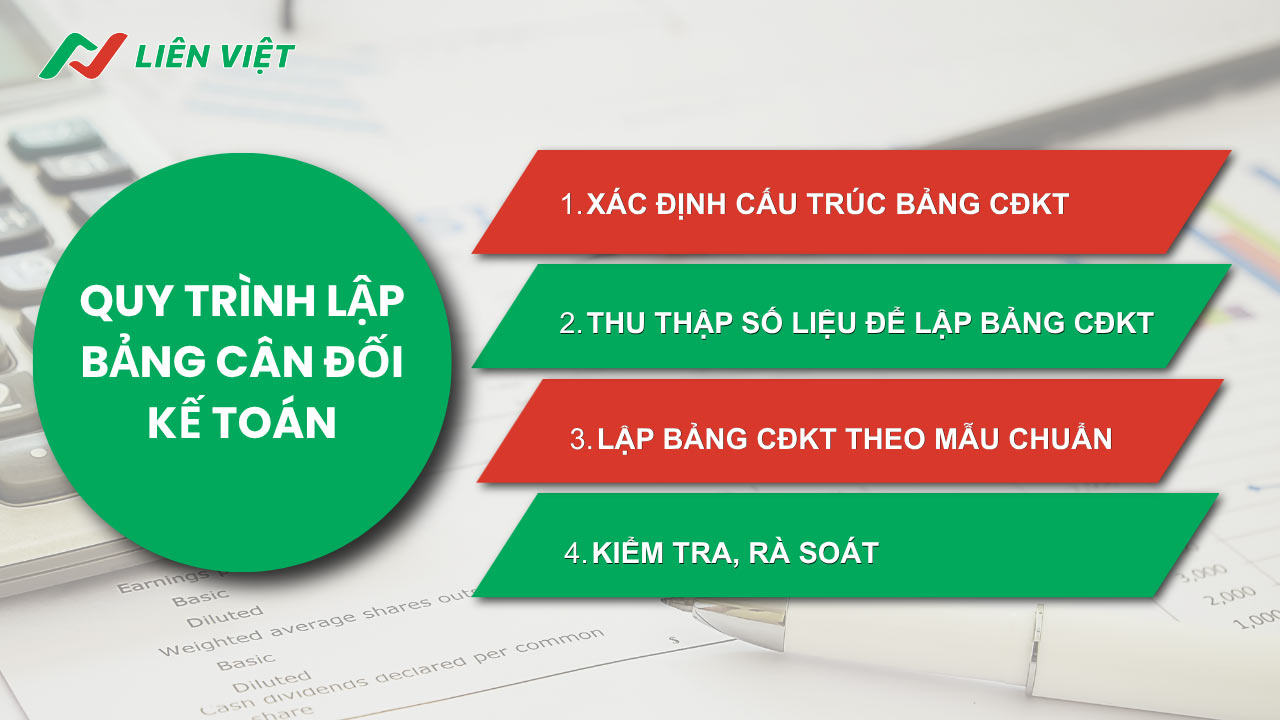
Để giải chính xác các bài tập lập bảng cân đối kế toán, người học cần tuân thủ theo các bước thực hành bài bản. Liên Việt hướng dẫn bạn quy trình 4 bước tiêu chuẩn giúp xử lý số liệu nhanh chóng và tránh sai sót khi làm bài:
Bước 1: Xác định cấu trúc bảng cân đối kế toán
Trước khi lên số liệu, bạn cần nắm vững hai phần cốt lõi của báo cáo để phân loại đúng chỉ tiêu:
- Phần Tài sản: Phản ánh toàn bộ giá trị nguồn lực thuộc quyền quản lý của doanh nghiệp, gồm nhóm Tài sản ngắn hạn (tiền, hàng tồn kho, phải thu) và Tài sản dài hạn (tài sản cố định, đầu tư dài hạn).
- Phần Nguồn vốn: Phản ánh nguồn hình thành nên tài sản, bao gồm Nợ phải trả (ngắn hạn, dài hạn) và Vốn chủ sở hữu (vốn góp, lợi nhuận chưa phân phối).
- Nguyên tắc cân đối: Phương trình kế toán bắt buộc luôn phải thỏa mãn TỔNG TÀI SẢN = TỔNG NGUỒN VỐN.
Bước 2: Thu thập số liệu kế toán để lập bảng CĐKT
Việc tổng hợp số liệu chính xác từ sổ sách là căn cứ quyết định độ tin cậy của bảng cân đối:
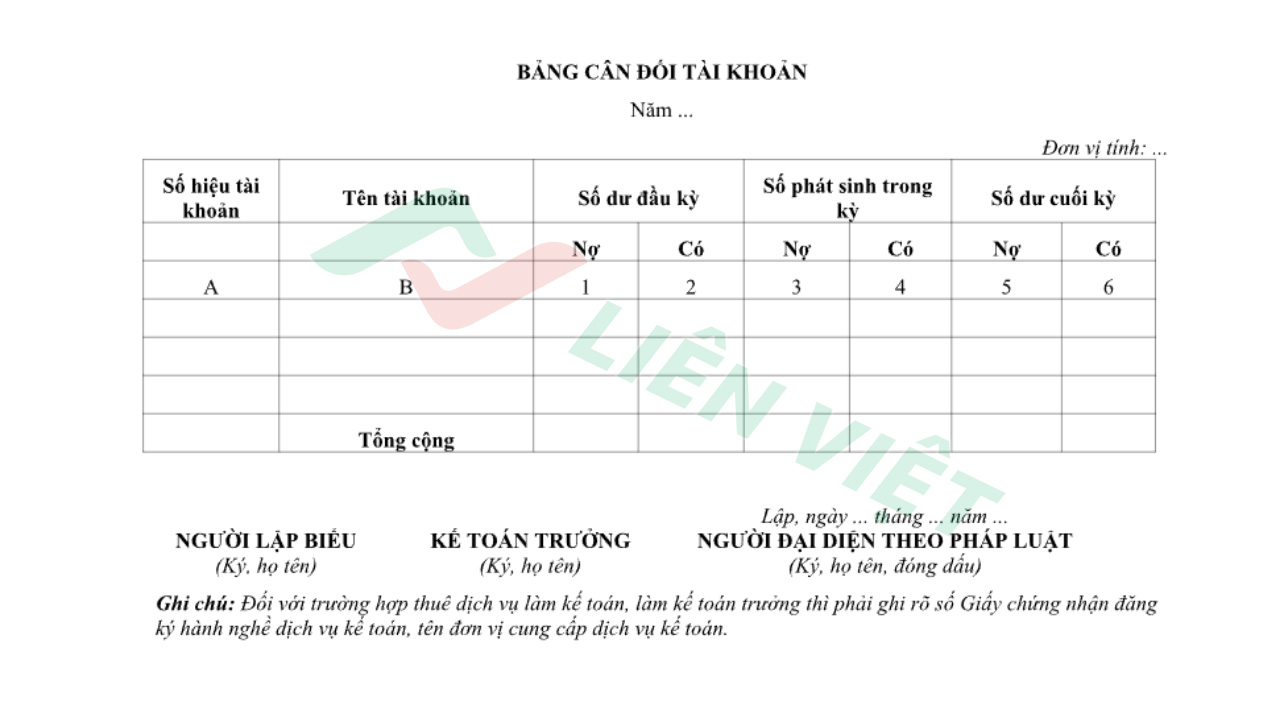
- Trích xuất số dư: Rà soát và lấy số dư cuối kỳ của toàn bộ các tài khoản từ loại 1 đến loại 4 trên sổ cái hoặc bảng cân đối tài khoản.
- Phân loại chỉ tiêu: Phân định rõ ràng từng tài khoản vào nhóm Tài sản (ngắn hạn, dài hạn) hoặc Nguồn vốn (nợ phải trả, vốn chủ sở hữu).
- Đối chiếu phương trình cân đối: Kiểm tra điều kiện Tổng tài sản = Tổng nợ phải trả + Vốn chủ sở hữu; nếu phát sinh chênh lệch cần rà soát lại việc ghi nhận số dư.
Bước 3: Lập bảng cân đối kế toán đúng mẫu chuẩn
Sau khi xử lý số liệu, tiến hành lên báo cáo theo form mẫu quy định của Bộ Tài chính
|
Chỉ tiêu |
Mã số | Số đầu năm | Số cuối kỳ |
| A. TÀI SẢN NGẮN HẠN | 100 | X | X |
| B. TÀI SẢN DÀI HẠN | 200 | X | X |
| TỔNG CỘNG TÀI SẢN | 300 | X | X |
| A. NỢ PHẢI TRẢ | 400 | X | X |
| B. VỐN CHỦ SỞ HỮU | 500 | X | X |
| TỔNG CỘNG NGUỒN VỐN | 600 | X | X |
Ghi chú:
- Mã số: Hệ thống mã định danh chuẩn hóa cho từng chỉ tiêu theo quy định tại Thông tư 99/2025/TT-BTC.
- Số đầu năm, số cuối kỳ: Số liệu tài chính phản ánh tại thời điểm đầu kỳ kế toán và thời điểm lập báo cáo.
Bước 4: Kiểm tra, rà soát
Bước cuối cùng giúp kiểm soát toàn bộ tính chính xác của bài tập lập bảng cân đối kế toán trước khi hoàn tất:
- Đối chiếu liên báo cáo: Kiểm tra tính logic giữa các chỉ tiêu trên bảng cân đối với Báo cáo kết quả hoạt động kinh doanh và Báo cáo lưu chuyển tiền tệ.
- Rà soát chi tiết công nợ: Xác nhận tính trùng khớp giữa sổ tổng hợp và sổ chi tiết của các tài khoản công nợ phải thu, phải trả.
- Ký duyệt và lưu trữ: Kiểm tra đầy đủ chữ ký của người lập, kế toán trưởng, đại diện pháp luật và lưu hồ sơ theo quy định.
[TẢI NGAY] Tổng hợp bài tập lập bảng cân đối kế toán có đáp án
Liên Việt đã tổng hợp bộ tài liệu bài tập lập bảng cân đối kế toán đầy đủ dạng bài cùng đáp án chi tiết. Bạn có thể dễ dàng tải về các nguồn tài liệu chất lượng dưới đây để nâng cao kỹ năng xử lý số liệu:
- Tài liệu 1: Tổng hợp bài tập lập bảng cân đối kế toán có đáp án [THAM KHẢO]
- Tài liệu 2: Tóm tắt kiến thức bài tập lập bảng cân đối kế toán + bài tập mẫu [THAM KHẢO]
- Tài liệu 3: Mẫu bảng cân đối kế toán mới nhất 2026 theo Thông tư 133 [THAM KHẢO]
Lưu ý: Toàn bộ tài liệu tổng hợp từ nhằm phục vụ cho mục đích học tập, tham khảo phi thương mại. Liên Việt không chịu trách nhiệm về bản quyền, nội dung của file bài tập lập bảng cân đối kế toán. Trong quá trình ôn luyện, sinh viên nên ôn luyện dưới sự hướng dẫn, tư vấn của giảng viên chuyên ngành.
Rèn luyện các dạng bài tập lập bảng cân đối kế toán thường xuyên sẽ giúp bạn làm chủ nghiệp vụ cốt lõi này. Hy vọng bộ tài liệu do Liên Việt tổng hợp sẽ hỗ trợ bạn tháo gỡ khó khăn khi xử lý số liệu. Đừng quên theo dõi Liên Việt để cập nhật nhiều học liệu Kế toán chất lượng khác!